
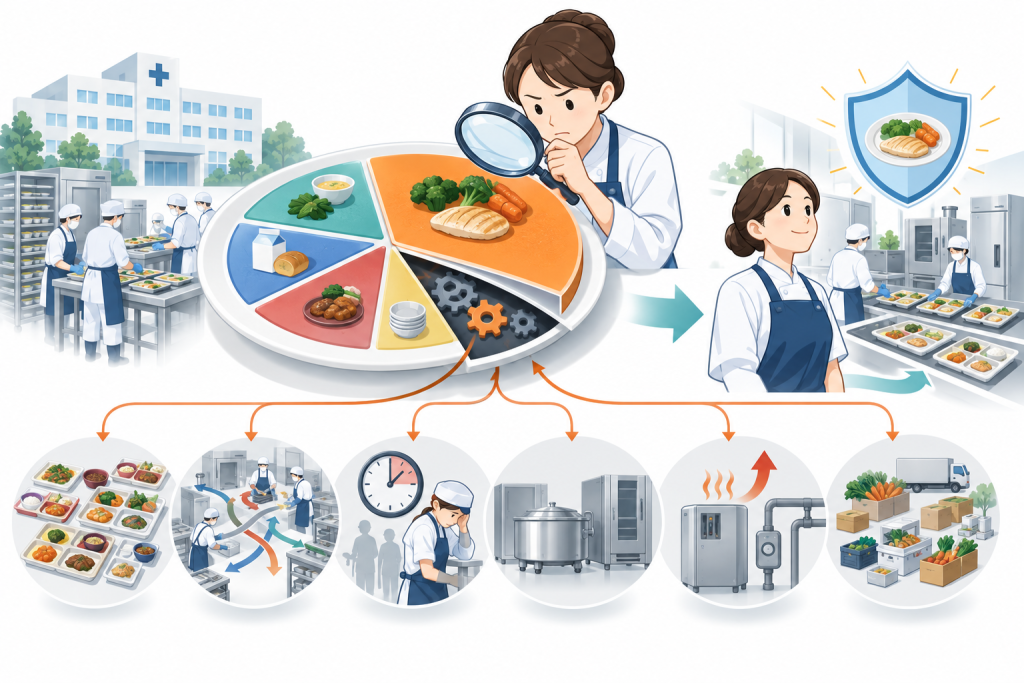
給食部門の赤字が明らかになると、食材料費を下げる、人員を減らすといった対策へ直ちに進みやすい。しかし、金額の大きな費目を削れば経営が改善するとは限らない。先に行うべきは、食材料費、人件費、委託管理費、光熱水費、消耗品費、リース料、減価償却費、管理費を分け、原価がどのような構造で成り立っているかを明らかにすることである。
構成比は問題を探す入口である
原価構成比には、総支出に占める割合と、収入に対する割合がある。前者は費用がどこに使われているかを示し、後者は各費用が収入をどれだけ消費しているかを示す。二つを混同してはならない。
食材料費と人件費は給食原価の中心になりやすい。一方、あるセントラルキッチンでは、厨房機器、建物、付帯設備の減価償却費が収入の四割近くを占めていた。こうなると、日々の節約だけでは経営を立て直せない。過剰な初期投資や、設備能力に対して食数が少ないことが、本当のボトルネックになっている可能性がある。
最大費目が原因とは限らない
人件費の構成比が高くても、直ちに人員過剰とは言えない。食数が減っている、食種や個別対応が多い、作業工程が複雑である、勤務時間帯が分散しているなど、背景を確認する必要がある。人数を減らすだけでは、残業や離職が増え、安全性まで損なうおそれがある。
食材料費も同様である。仕入価格だけでなく、多品種少量生産、使用食材の不統一、過剰な個別対応、発注単位、廃棄量まで見なければならない。光熱水費が上昇した場合も、使用量が増えたのか、単価が上がったのかで対策は異なる。
構成比を見る目的は、削りやすい費用を探すことではなく、費用を発生させている運営上の原因を特定することである。
費目をまたいで効果を判断する
改善策は、一つの費目だけで評価してはならない。完調品を導入すれば、食材料費や購入費の構成比が上がることがある。しかし、人件費、光熱水費、設備費を含めた総原価が下がり、安定した食事提供につながるなら、経営全体では改善である。
反対に、安価な食材へ切り替えて食材料費を下げても、調理作業が増えて人件費やエネルギー費が上がれば、総原価は改善しない。費目別の部分最適ではなく、給食システム全体で判断する必要がある。
大きさ・変化・改善可能性で優先順位を決める
本当のボトルネックを見つけるには、構成比だけでなく、1食当たり金額、前年からの増減、食数との関係、改善可能性を併せて見る。割合が大きく、上昇が続き、運営の変更によって改善できる費目から着手する。一方、減価償却費のように短期では動かしにくい費用は、設備稼働率の向上、共同生産、次回更新時の規模縮小など、中長期の対策が必要になる。
原価構成比は、単なる円グラフではない。食種、献立、仕入れ、人員配置、作業工程、生産方式、設備投資が、経営にどう表れているかを映すものである。構成比の変化を継続して確認し、品質と安全を守りながら、最も経営を圧迫している原因に手を打つことが重要である。
※HFSA News Letter 第13・15・20・23号の内容をもとに、普遍的なコラムとして再構成。

窪田 伸
株式会社ミールシステム 取締役会長
一般社団法人ヘルスケアフードサービスシステム協会 代表理事
1976〜2005年株式会社セントラルユニに勤務。
1980年〜1982年宮川フードサービス研究所に出向。
1994年に国内初のクックチルシステムをJA札幌厚生病院に納入。
1998年には国内初のニュークックチルシステムを柳原病院に納入。
2004年国内最大級のニュークックチルシステムを福井県立病院に納入。
2005年株式会社ミールシステム設立、代表取締役に就任、2018年同社取締役会長に就任。
2020年一般社団法人ヘルスケアフードサービスシステム協会 設立、代表理事就任。
2014年〜2022年一般社団法人日本能率協会「HOSPE×Japan」病院・福祉給食セミナーコーディネーター
2014年〜2016年一般社団法人日本フードビジネスコンサルタント協会理事
2019年〜2020年ヒトタ食品株氏会社取締役