
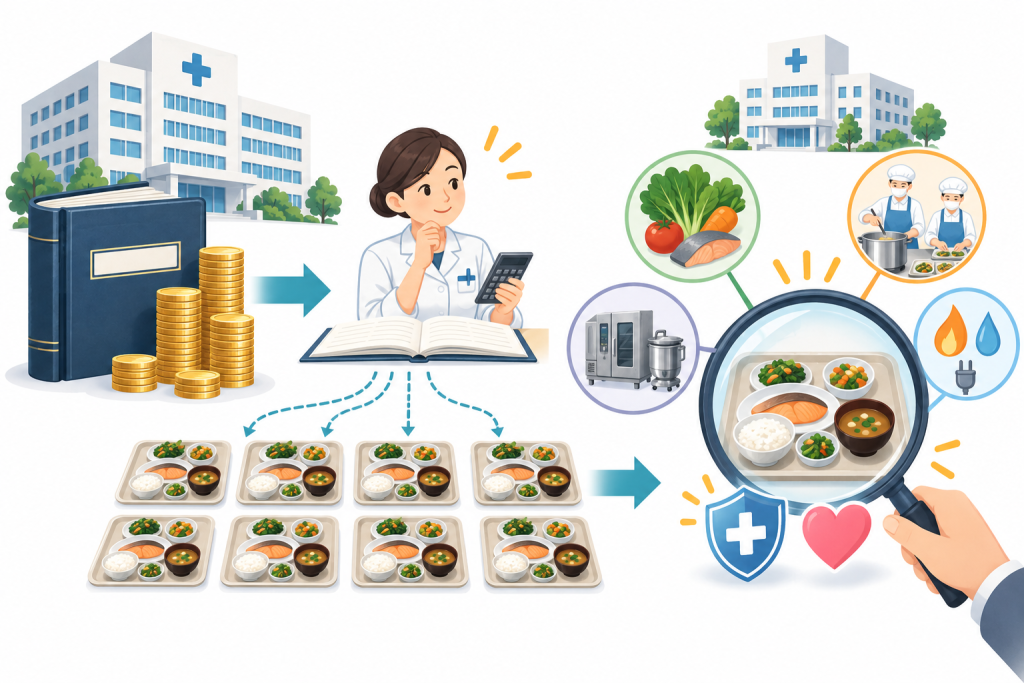
給食部門の年間赤字が3,000万円と聞けば、深刻さは分かる。しかし、その総額だけでは、食数の多い大規模病院の赤字なのか、規模の小さい施設で発生した赤字なのか、判断できない。まして、何に費用がかかり、どこを変えればよいかまでは見えてこない。
総額は病院経営への影響を示すために必要である。一方、給食経営の構造をつかむには、収入と支出を「1食当たり」に直して見る必要がある。
総額を同じ単位にそろえる
年間の給食料収入、食材料費、人件費、光熱水費、委託費、諸経費、減価償却費を年間提供食数で割る。そうすれば、1食当たりの収入、支出、損益が並び、費用の構成が比較できる。
例えば、1日3食で707円の赤字なら、1食当たりでは約236円の赤字である。「一日」「一人」「一食」が混在した数字を、一食という共通単位にそろえることで、公定価格と実際の原価の差が具体的になる。
赤字が生まれる場所を分けて見る
1食当たり支出を費目別にすると、食材料費が重いのか、人員配置と労働時間に課題があるのか、エネルギー費や設備費の負担が大きいのかが見える。赤字という一つの結果を眺めるのではなく、その発生場所を特定できるのである。
食数の変化も見逃せない。提供食数が減っても、人員や設備などの固定的な負担が変わらなければ、1食当たりの原価は上昇する。小規模施設で収支改善が難しい理由や、共同仕入れ、完調品、複数施設での共同生産を検討すべき理由も、単価化することで説明しやすくなる。
改善策の効果を経営額へ戻す
単価は、改善前後や運営方式を比較する共通の物差しにもなる。献立の整理、仕入れの見直し、省人化、自家生産と外部生産の組み合わせによって、どの費目が何円動いたかを確認できる。
一見わずかな差も、年間では大きい。1日千食の施設で1食当たり10円を改善すれば、年間では365万円となる。逆に、1食当たりの損失を小さな数字として放置すれば、食数を掛けた年間損失は膨らむ。単価で原因をつかみ、総額に戻して経営への効果を判断することが大切である。
「1食当たり」だけで優劣を決めない
ただし、単価だけを施設の順位表にしてはならない。患者食だけか、職員食なども含むのか。検食、保存食、欠食、廃棄を食数にどう扱うのか。減価償却費や病院本部の管理費を含めるのか。分母と費用範囲が異なれば、数字は比較できない。
病態別の食種、個別対応、嚥下調整食の割合、病床稼働率も原価を左右する。安全性、栄養管理、食事の質を犠牲にして単価だけを下げても、給食経営の改善とは言えない。
年間総額で経営への影響を把握し、1食当たりで原因を分解し、品質と安全の指標を併せて評価する。数字を同じ単位にそろえる目的は、責任を追及することではなく、変えるべき場所を明らかにすることである。給食部門の経営は、そこから初めて具体的に動き始める。
※HFSA News Letter 第4・10・14・20・23号の内容をもとに、普遍的なコラムとして再構成。

窪田 伸
株式会社ミールシステム 取締役会長
一般社団法人ヘルスケアフードサービスシステム協会 代表理事
1976〜2005年株式会社セントラルユニに勤務。
1980年〜1982年宮川フードサービス研究所に出向。
1994年に国内初のクックチルシステムをJA札幌厚生病院に納入。
1998年には国内初のニュークックチルシステムを柳原病院に納入。
2004年国内最大級のニュークックチルシステムを福井県立病院に納入。
2005年株式会社ミールシステム設立、代表取締役に就任、2018年同社取締役会長に就任。
2020年一般社団法人ヘルスケアフードサービスシステム協会 設立、代表理事就任。
2014年〜2022年一般社団法人日本能率協会「HOSPE×Japan」病院・福祉給食セミナーコーディネーター
2014年〜2016年一般社団法人日本フードビジネスコンサルタント協会理事
2019年〜2020年ヒトタ食品株氏会社取締役